※「 管理管掌」は、管理領域全般(経営企画、事業戦略、経理・財務、広報・IR、人事、採用教育、総務、法務)を統括する役割であり、経営戦略の実行において重要な役割を担っています。
中計最終年度を迎えて
中期経営計画は3カ年のうちの2年を終え、最終年度を迎えています。売上高は過去最高を更新して、中計目標の2,800億円を1年前倒しで達成。すべての利益項目で期初計画を上回りました。
また、コンシューマ事業の黒字転換をはじめ、全セグメントで増益を確保しています。連結営業利益は137億円と、中計最終年度の営業利益150億円の達成に向けて順調に推移しており、成長戦略が数字として表れてきた手応えを感じています。
この成長の原動力となったのが、長期ビジョン「Beyond Autobacs Vision 2032」の策定において市場を再定義し、事業領域の拡大を図ったことです。オートバックス事業だけにこだわらず、車の買取や販売、車検や整備、金融や保険など「クルマのライフタイムバリュー全体」に事業を広げています。また、市場が成熟するなかで成長軌道に乗れたのは、事業領域拡大のためのM&Aと、フランチャイズ(FC)パッケージ変更による既存事業の底上げの成果も大きく寄与しています。
一方で課題は、資本収益性の改善です。全社ROICは4.1%から5.7%へ改善しましたが、直近1年の改善幅は0.1ポイントにとどまりました。M&Aにより事業の「足し算」はできていますが、ROICに貢献するには、事業の「掛け算」が必要です。今後はこれをしっかりと進めていきます。
2026年度は、M&Aによってグループ化した各社の業績が通期で寄与し、「掛け算」によるシナジー効果が発揮されていくことで、ROIC6.0%を計画しています。
資本コストと株価を意識した経営
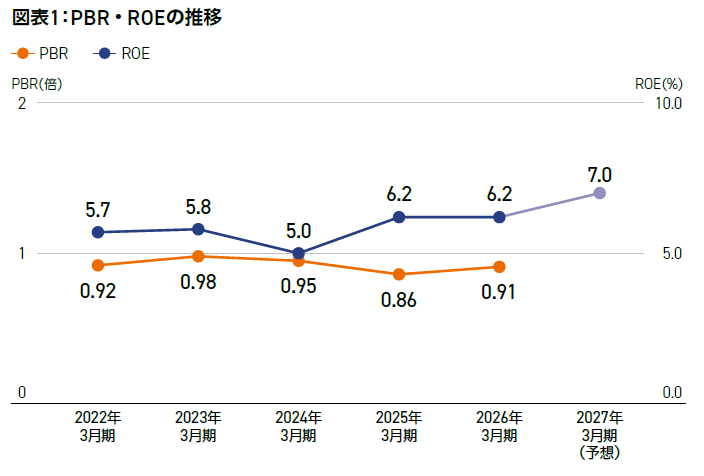
当社の株価純資産倍率(PBR)は1倍を下回る水準が続いています(図表1)。担当役員として、この状況から早期に脱却することが自らの責務であると考えております。
1倍割れとなる要因は2つあります。一つは小売セクター全体の市場評価が低迷していること。もう一つは、当社が資本コストを上回るROICを出せていないことです。CAPMベースでの株主資本コスト6%程度に対しROEは6.2%と、エクイティスプレッドはわずかにとどまっています。
PBRは「収益力(ROE)」と「成長期待(PER)」に分解できますが、当社で優先すべきは前者です。まずは利益計画を確実に達成してROE7.0%を確保し、その後、早い段階で8.0%以上に持っていきたいと考えています。
成長期待は、長期ビジョンへの道筋を毎期の業績として積み上げ、その実現性を高めていくことで醸成されていくと考えています。コンシューマ事業が新たな収益の柱となる水準に達したとき、市場の評価も高まるのではないかと考えています。
その過程においては、資本市場との対話が欠かせません。「事業別で見なければ判断できない」というご意見を受け、2025年度の決算説明会より、事業別ROICの開示に踏み切りました。
事業ポートフォリオマネジメント
前述した事業領域の拡大により、当社グループの事業は、「オートバックス事業」「コンシューマ事業」「ホールセール事業」「拡張事業」の4つのセグメントで構成されています。なかでもコンシューマ事業は、2025年度の総売上高528億円と前期比8割増、営業損益も黒字転換し、オートバックス事業に次ぐ第2の柱に育ちつつあります。
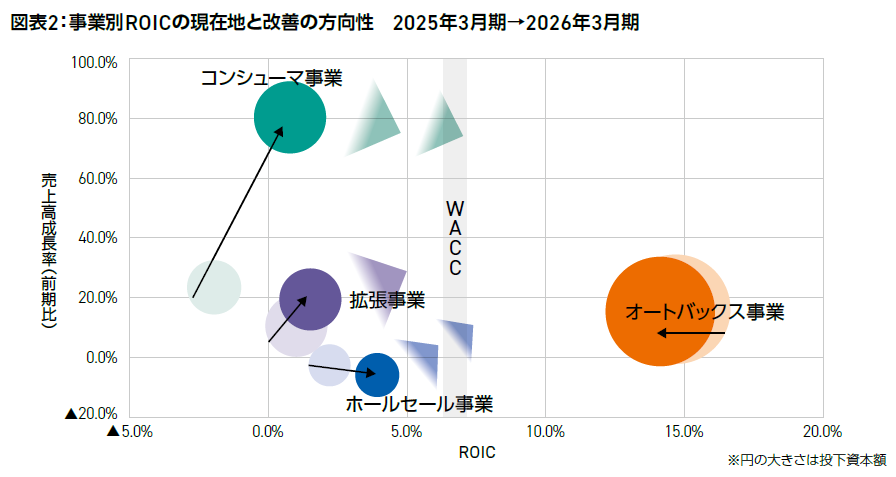
2025年度は全セグメントが営業黒字となったことを受けて、事業別ROICを共通の基準で比較・管理する体制を整えました(図表2)。現在は、事業責任者単位で四半期ごとに確認し、経営判断に反映しています。
一方で、収益性には課題が残ります。コンシューマ事業のセグメント資産は506億円と2年間で133億円増加しましたが、ROICは1%程度にとどまります。
しかし、M&Aで取得した事業の拡大により、収益構造の改善余地が見えてきています。タイヤ専業店「ビーライン」は九州中心の77店舗に加えて、今後は本州にも出店していきます。中古車販売店「オトロン」も、現在の21店舗から出店を加速します。加えて、オートバックス事業とのクロスセル、あるいは金融事業とオートバックス事業のクロスセルなど、事業間のシナジーの創出にも取り組んでいます。
また、収益性が見込めない事業や拠点については、撤退や縮小も視野に入れてモニタリングしています。2025年度には、マレーシアでライセンス店舗の運営事業から撤退しました。改めて、より意思決定のしやすいモニタリングルールを2026年度中に整備する予定です。
キャピタルアロケーション
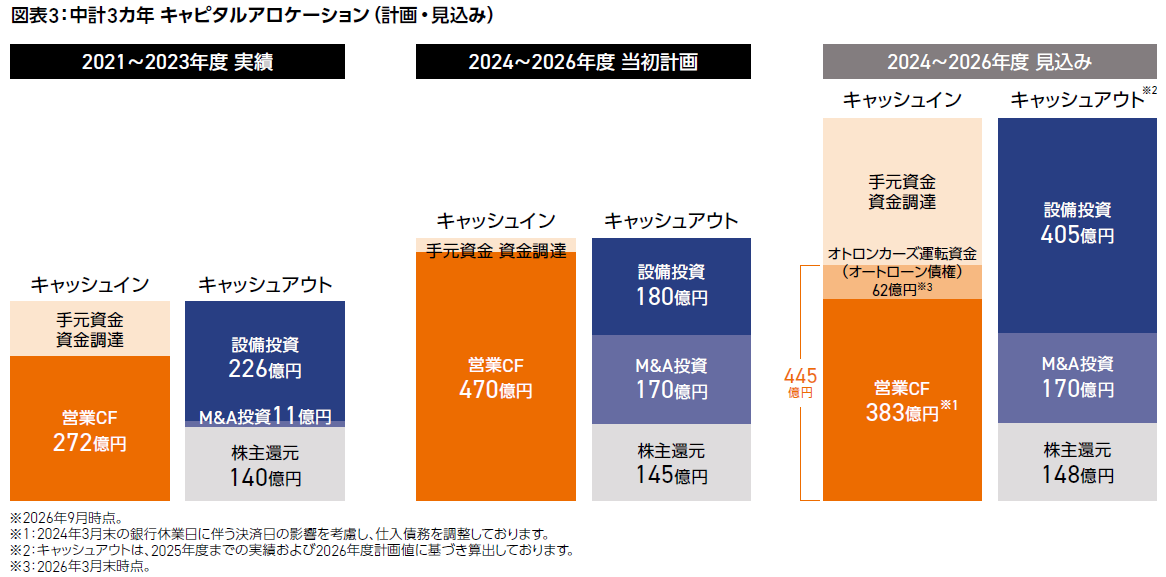
長期ビジョンで描いた成長を実現するには、これまでとは異なる規模とスピードの投資が必要です。そのため本中計は、営業キャッシュフロー(CF)を上回る成長投資を優先する期間と位置づけ、キャッシュインの営業CF470億円に対し、キャッシュアウト合計495億円の計画でスタートしました(図表3)。
その後、本中計2期目からは、インフレの進行や投資コストの上昇、事業環境の変化を見据え、オートバックス事業とコンシューマ事業を支える物流・IT基盤の強化への投資について、次期中計で予定していた一部施策を前倒しで実施しました。また、新たに子会社化した事業においても追加の設備投資を実施しています。
その結果、本中計期間累計の設備投資は405億円、M&A投資は170億円となる見込みであり、次期中計へのキャッシュインを睨んだ種まきを行っております。
また、2024年7月に子会社化した自社ローン型中古車販売事業を展開するオトロンカーズは、本中計の策定時点では想定していなかった投資案件です。同社は、自社ローンを活用した金融事業としての側面を有しており、在庫車両の取得時にキャッシュアウトが先行する一方で、販売代金は複数年にわたって回収されるビジネスモデルとなっています。
このため、短期的には営業CFを押し下げる要因となりますが、中長期的にはオートローン債権として資産が積み上がり、将来のキャッシュ創出につながる構造です。このような事業特性による影響はあるものの、オトロンカーズに係る影響を除いた営業CFは445億円となる見込みであり、概ね計画の範囲内で推移しています。
こうした状況を踏まえ、本中計期間におけるキャピタルアロケーションは当初計画から一部見直しを行っていますが、財務健全性を維持しながら成長投資を推進する方針に変更はありません。概ね下図の通りとなる見込みです。
人的資本投資と生産性向上
当社は、人材は企業価値向上を支える最も重要な経営資本と位置付けており、人への投資は事業の成長力に直結すると考えています。この2年間で連結従業員数、人件費は約3割増加しました。
一方で、オートバックスセブン単体の売上高人件費率は7.06%から6.01%へと1.05ポイント改善しています。これは、「本部人員の再配置」「本部を中心としたマルチタスク化」「DX推進」など、生産性向上に向けた取り組みの成果です。マルチタスク化においては、本部社員が年間20日間の店舗業務を行うことで、現場と本部の相互理解の促進にも役立っています。
人的資本投資は、人でしかできない仕事(整備、接客、提案)に重点を置くことで、より付加価値を高めていきたいと考えています。特に今後は、自分たちの得意分野での知見を持っている人材を、どれだけたくさん揃えられるかがカギとなります。各地方で研修センターを立ち上げ、本部コストで研修を進めていくことに注力するほか、チェーン全体での整備士の確保にも取り組んでいます。
今後も、売上高や粗利益における人件費率、1人当たり粗利益、人的資本ROIなど、複数の指標を活用して人的資本の質・量および投資効率を総合的に評価し、事業成果の創出と持続的な企業価値向上につなげてまいります。
株主還元
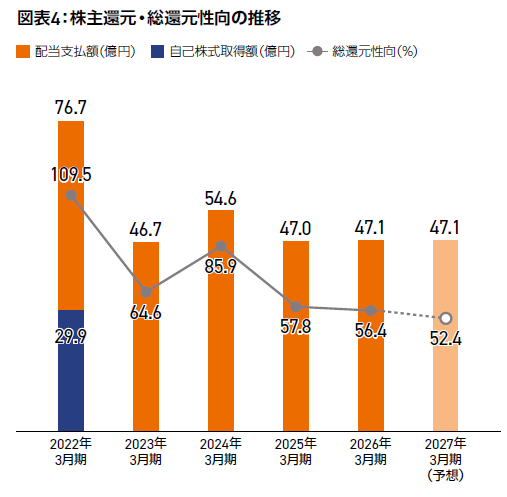
当社は、株主の皆様への利益還元を重要な政策と認識し、安定的かつ高水準の還元を実施できるよう収益の拡大に努めています。本中計の期間においては、成長投資とのバランスを踏まえ、年間60円の安定配当を基本方針としています(図表4)。
この方針のもと、1株当たり年間60円の配当を3期にわたり継続する予定です。期間を通じた株主還元は141億円と、中計に掲げた計画どおりの水準となる見込みです。
長期ビジョンの実現に向けて
さて、本中計は最終年度を迎えます。次期中計と、その先にある長期ビジョン「Beyond Autobacs Vision 2032」の実現に向けた道筋を見据えたとき、2032年度に連結売上高5,000億円を達成するためには、従来のやり方の延長線上にはない非連続な取り組み、新しい価値や成長を生み出すための挑戦が不可欠です。
以下、財務の観点から検討している論点を、「収益力」「キャピタルアロケーション」「財務戦略」の3つに分けて説明します。
❶収益力の向上
次期中計は、M&Aによる「掛け算」を進め、その成果を刈り取る期間であると位置付けています。全社ROICは、本中計目標の6.0%を通過点として、次期中計期間の早い段階で7.0%を達成し、さらにその先の8.0%以上が目指す水準であると認識しています。具体的な目標と達成時期については、次期中計に組み入れることを検討しています。
また、収益力向上は、分子と分母の両面から進めます。分子では、本中計で着手したコンシューマ事業の収益改善を進め、シナジーの創出を図りたいと考えています。分母では、低収益資産の入れ替えによって投下資本の質を高めていきたいと考えています。
❷キャピタルアロケーション
大型のM&Aが一巡し、物流・IT基盤整備と既存事業育成のための投資が中心となる一方で、収益性が改善し、営業キャッシュフローが拡大する見通しです。拡大したキャッシュを「成長投資」「人への投資」「株主還元」にどう配分するかが、次期中計の論点となります。
株主還元については、安定配当を基本としながら、利益の成果に応じて配当を段階的に引き上げることや、積み上がったキャッシュは自己株式の取得によって機動的に還元することなど、財務の安定性を確保しつつ、株主還元を厚くしていく方向を考えています。
❸財務戦略
当社のバランスシートには、FCパッケージを支える不動産や、車のローン債権、リース債権など、小売業としては重い資産が含まれています。いずれも収益を生む事業資産ですが、他の事業資産と比べると、全社ROICへの貢献には限界があります。これらを切り離せばROICは上がりますが、ライフタイムバリュー全体へ事業を広げていくためには、いずれも必要な資産です。
打ち手は「資産量」ではなく「調達構造」にあると考えています。収益が安定しリスクの低い資産はデットによる調達が適しており、その比率を高めればWACC(加重平均資本コスト)は低下します。ROICが高くなくともWACCを上回るスプレッドを確保できます。事業特性に応じた資本構成の再構築や管理の高度化についても検討を進めていきます。
あわせて、投資規律も見直していきます。財務レバレッジは2倍程度を上限のイメージとし、投資回収期間は原則10年以内、上限15年です。投資における社内のハードルレートを従来の5.6%から7%へ引き上げました。目指すリターンの水準を、投資判断の入口に据えていく考えです。
株主・投資家の皆様へ
本中計は、2年連続で計画を達成し、最終年度を迎えました。この2年間は、将来への期待を込めて投資を優先する期間と位置づけ、その理由と道筋をお伝えしながら進めてきました。
中計最終年度を終えれば、当社は次のステージを迎えます。次期中計は、これまでの投資を育て、成果を生み出す期間です。収益性を改善し、事業間のシナジーを発揮させ、営業キャッシュフローを拡大させる。そこで生み出したキャッシュにより、株主・投資家の皆様への還元を充実させてまいります。