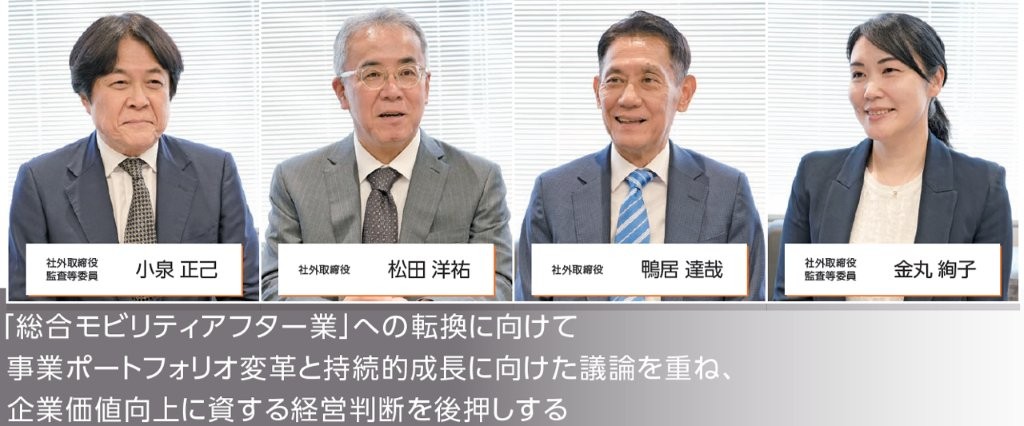
松田 昨年や一昨年に比べ、事業への理解が深まったことで、より本質的な議論ができるようになったと思います。審議会と取締役会の月2回の議論では十分に議論し尽くせないもどかしさもありますが、「大所高所から戦略的なテーマを議論したい」という申し出に堀井社長が応えてくれたことで、そうした議論に時間を割けたのは、非常によかったと思います。
一方で、執行側でどのような議論がされて意思決定に至ったのか、その過程がわかると、さらに踏み込んだ議論ができるのではないかと考えています。
鴨居 私は1年目なので過去との比較はできませんが、戦略策定の背景や思いを説明していただいたうえで議論することができています。戦略についての議論が取締役会において主要なテーマとなっており、議題の構成や時間配分も適切だと感じています。
ただ、現在は事業の多様化を進めており、これまでの延長線上で成長できる状況ではありません。そのため、同じテーマであっても、時間の経過や環境変化とともに繰り返し議論していく必要があります。
小泉 以前の取締役会と比べて大きく改善しています。特に長期ビジョンと中期経営計画の発表後、企業価値向上に資する本質的な議論が行われるようになり、この1年でさらに深化したと実感しています。たとえば、資本配分の方針が明確に打ち出されたので、それに基づいて、既存事業の成長投資や重要施策の取り組みなどについて、積極的な議論がなされています。
課題としては、業績は中期経営計画を上回る水準で推移していますが、株価の反応が限定的でPBRが1倍を割れていることです。投資家とのコミュニケーションや市場への発信を強化する必要があると考えています。
金丸 私も、以前より議論の質が向上していると実感しています。戦略討議は年間スケジュールを組み、十分な時間が確保されていますし、毎月、審議会で深く議論したうえで取締役会で決議するといったフローにより、丁寧な議論ができています。投資判断が必要な案件についても、戦略上の位置づけや目的などを理解したうえで深掘りした議論ができる土台が整ってきました。
一方で、執行側でどのような議論や検討を経たのかについて、取締役会で共有される機会がさらに増えると、議論の質をさらに高められると考えています。
松田 「総合モビリティアフター業」という方向性そのものには共感していますが、その具体像や成長ドライバーについては、社内外により分かりやすく示していく必要があります。今後、その具体的な姿や注力領域がより明確になることで、社員の皆さんの行動変容につながり、投資家からの期待も高まるでしょう。次期中期経営計画では、特に注力するサービスや成長戦略を具体的に示すことで、社内外により強いメッセージを発信できることを期待しています。
鴨居 当社は、オートバックス事業に代わる第2、第3の柱の確立に向けて、さまざまな挑戦を通じて事業ポートフォリオの再構築を進めています。しかし今後は、「注力する事業」と「見直す事業」のメリハリを一層明確にしていかなければなりません。事業の見直しには大きな決断が伴いますが、次のステージに進むためには、選択と集中に関する議論がこれまで以上に重要です。
取締役会としては、企業価値を高めるために、どの事業や施策に経営資源を配分すべきなのか、また、戦略や成長ストーリーが市場に十分伝わる内容かについて、さらに議論を深めていく必要があると考えています。
小泉 買収前の審議では、場当たり的な投資判断とならないように、その案件の成長性や市場環境はもちろん、長期ビジョンに掲げている方向性に合致しているかなど、中長期的な視点での議論も行っています。
また、守りの面では、買収した会社の多くが非上場会社であるため、内部統制や法令遵守の体制を早期に整備することが重要です。取締役会では、内部統制システムや各種ルールの整備状況を確認するとともに、それらが実効性をもって運用されているかを継続的にモニタリングし、必要に応じて改善を促しています。
金丸 買収前の審議では、全社戦略上の当該案件の位置づけについて、審議会や取締役会の審議の中で十分に議論しています。会社を買収すれば当然、売上はプラスになりますが、重要なのはどのようなシナジーを描いているかです。それが明確でない場合は、追加の説明や情報提供を求めるなど、投資対効果の精緻な検証を行っています。
また、買収後のPMIについても定期的に進捗報告を受けています。グループ会社が50社を超える規模となる中、ガバナンスやコンプライアンスについては、買収先ごとの運用に委ねるのではなく、当社主導でグループ共通の基準やルールを整備しながら、グループガバナンスを強化していくことが重要になっています。
松田 取締役会では、投資案件について一定の基準を設け、定期的なモニタリングを実施しています。当社は投資会社ではなく事業会社であるため、投資案件を投資回収の観点だけで評価するのではなく、買収時に掲げた事業上の目的や期待したシナジーが実現できているかをモニタリングしています。
また、こうした評価の前提として、事業の実態や採算性を正確に把握する必要があります。たとえば、売上とそれに係る経費がそれぞれ別部門で計上されるようなことは管理会計上あってはなりません。グループ会社の増加とともに事業間取引も増加しており、適切な管理会計の重要性が一層高まっています。
小泉 当社はこれまで強固な財務基盤を背景に成長投資を進めてきましたが、現在は資本効率や企業価値向上に対する市場の期待も高まっています。そうした環境変化を踏まえ、事業ポートフォリオの見直しや投資規律の強化を進めていく必要があると考えています。
また、堀井社長も強い危機感を持って取り組んでおり、以前に比べると、事業の撤退やポートフォリオの組み替えは着実に進んでいます。一方で、一部の事業については、収益改善や事業の見直しを含めた選択肢を、より厳格に検討していく必要があります。今後は、こうした事業の見直しに加え、物流やIT基盤への投資、成長性の高い事業への資産配分などについても、企業価値向上の観点から、もう一段踏み込んだ議論が行われるよう後押ししていきます。
鴨居 この部分は、まだ議論が足りないと思います。配当をはじめとする株主還元については議論を重ねていますが、成長投資とのバランスや資本配分のあり方については、企業価値向上の観点からさらに議論を深めていく必要があります。そういう意味で、財務領域に専門性を持つ取締役が加わったことの意義は大きく、今後の議論の深化につながることを期待しています。
成長投資についていえば、M&Aでは単体の目標値に加えて、シナジーも見ていく必要があります。たとえば、オトロンで得た顧客をどうやってオートバックスでの車検につなげていくのかなど、グループ横断での価値創出について継続的に確認するとともに、その成果を市場へ分かりやすく伝えることも重要だと考えています。
松田 成長投資は必要ですが、財務健全性とのバランスが大事です。成長投資をする一方で、財務的な負担が過度に大きくならないよう、赤字事業を整理していかないといけません。取締役会としても、事業の継続や撤退の判断が適時に行われているかを検証し、必要に応じて提言していきたいと考えています。
一方で、ROICにも注意する必要があります。ROICを高めて資産効率を向上させることは重要ですが、投下資本の削減だけを優先すると、将来的な収益成長の機会を損なう可能性が生じます。そのため、単に資産を圧縮するのではなく、収益性や成長性を見極めながら事業を選別していく必要があります。
また、投資家との対話を通じて得られた示唆を経営に反映していくことも大切です。特に、長期的な視点で当社を評価していただける投資家は、持続的な成長のためには将来に向けた投資が欠かせないということを理解されています。取締役会としても、成長戦略や資本配分に対する考え方を丁寧に発信し、市場との相互理解を深めていきたいと考えています。
金丸 サクセッションプランについては、ガバナンス委員会で重点的に議論しています。現状、堀井社長がリーダーシップを持って経営を推進していますが、企業として持続的に成長するためには次の経営人材が不可欠です。人材プールを確認しながら、候補者一人ひとりと対話する機会を設けることも視野に入れ、継続的に議論を進めていきたいと考えています。
特に、強いリーダーシップを持つ社長の下では、当事者意識が弱まり、指示どおりに動く意識が強まりやすい傾向があります。そうした点にも注意しながら、オーナーシップを発揮できる経営人材が育つ環境が整備されているかを継続的に確認していきます。
また、会社全体の経営視点を身につけるためには、特定の部署にとどまるのではなく、さまざまな部署での経験が必要です。当社の女性管理職の方とも個別に話をする機会がありますが、経営人材として必要な経験を積む機会という点では、なお改善の余地があると感じています。今後は、性別や経歴を問わず、多様な人材が幅広い経験を積み、将来の経営人材候補として成長できているかについても注視していきたいと考えています。
鴨居 サクセッションプランについては、ガバナンス委員会を通じてさまざまな議論をしてきました。かなり踏み込んだ話をしてきたので、少しずつ形になってきています。しかし、その効果が出てくるのは、3年後あるいは5年後です。それまで継続して取り組んでいかなければいけません。
特に、人材プールをどうやって積み上げていくのかが課題です。ストレッチアサインメントで新たな経験をしてもらう、あるいは、買収会社から適任者をサーチするなど、引き続き検討を進めていかなければなりません。
人的資本についても取締役会で議論しましたが、人的資本がどのように企業価値向上につながっていくのかを掘り下げていく必要があります。たとえば、女性活躍推進においても、ただ目標を設定して数値を追いかけるだけでは不十分です。執行側で徹底的に議論すべきテーマですが、取締役会でも定期的に議論し、その進捗を確認することが重要だと考えています。
松田 オートバックス事業という非常に安定した高収益事業があり、厳しい経営環境の中でも業績を上げ続けていることは大きな強みです。だからこそ、収益基盤がしっかりしているうちに、変革を進めていくべきだと考えています。
「総合モビリティアフター業」への転換においては、より具体的な内容を示しながら変革スピードを高め、投資家の皆さんに変化を実感していただけることを期待しています。私自身も社外取締役として、その進捗をしっかりとモニタリングし、建設的な提言を行っていきます。
鴨居 私は、社外取締役を引き受けるとき、「社会に本当に役に立っている事業なのか」ということを判断基準にしています。その観点でいうと、当社の事業は、モビリティ社会を支えるという意味での「社会インフラ」です。そして、それを支えているのが、職場や店舗にいる方たち一人ひとりの献身的な働きです。そうした基盤を持っている会社には、底力があると思います。
また、当社の事業は、高齢化や地方の過疎化といった日本の構造的な課題の解決にも関わっています。社会課題に向き合いながら事業を展開し、確かなプレゼンスを築いていることも、大きな競争優位性の一つです。
しかし、これまでの延長線上で成長し続けていくことはできません。だからこそM&Aを積極的に行って「総合モビリティアフター業」への転換を目指しています。事業ポートフォリオを多角化していく中では、多様な価値観や企業文化を受け入れていくことも重要です。
「企業文化を変えながら、事業ポートフォリオも変えていく」という点では、これまでの私の経験を十分に活かせる領域です。社外取締役として、その変革を後押しできるよう貢献していきたいです。
小泉 当社の強みは、FC加盟店を含めたオートバックス事業です。そこに、M&Aによって新たにグループインした会社の店舗も加わることで、顧客との接点が大きく拡大しています。これが強力な顧客基盤となり、オートバックス事業に限らず、他の事業にもシナジー効果を生み出していくと考えています。また、オートバックス事業を通じて長年培われてきた信頼とブランド力も大きな強みです。
しかし、長期ビジョンの目標を達成するには、さらなる非連続の成長が必要です。社外取締役として、長期ビジョンの達成に向けた経営判断を後押ししていくとともに、グループ会社が拡大していく中でのガバナンスの強化にも力を入れていきます。さらに、経営人材のサクセッションプランを継続的に議論していくことで、グループの企業価値向上に向けた責任も果たしていきたいと考えています。
金丸 皆さんがお話しされたとおり、オートバックス事業という基盤が当社の大きな強みだと思います。一方で、M&Aや事業ポートフォリオの変革を通じてグループ会社が増加し、事業領域も広がる中で、グループ全体のガバナンスの実効性向上がますます求められています。
監査等委員である社外取締役として、そして法務の専門家として、株主・投資家を含む外部の方々の視点を踏まえながら、グループ全体のガバナンスを監督し、その実効性を高めていくことが私の重要な役割だと考えています。